Obs...
Com o IPI zerado em 2027, quem fica com a diferença?


Com o fim do IPI em 2027, o comprador vai pedir a alíquota inteira na nota. Entenda por que a resposta é uma decisão de preço, e quem precisa assiná-la.

21 de outubro de 2026
O comprador já tem o argumento na ponta da língua: se o IPI vai a zero, o preço na nota precisa cair na mesma proporção. A conta, porém, não termina na nota. Mesmo que a indústria reduza o valor faturado, cabe ao canal decidir se repassa a diferença ao consumidor ou se a incorpora à própria margem.
É por isso que o fim do IPI para a maior parte dos produtos industrializados, previsto para 1º de janeiro de 2027, não é apenas um assunto tributário. A mudança do imposto tem data. O destino do dinheiro que sai do preço depende de decisões comerciais.
Uma simulação de formação de preço da DOC Consulting, feita com dados de sell-in e sell-out de 2026 de uma indústria de bens de consumo, indica que a queda do IPI permitiria retirar cerca de 11% do preço praticado ao longo da cadeia. Num mercado em que indústria e varejo disputam margem, contratos e verbas comerciais, não é uma diferença que se resolva apenas com o recálculo da tabela.
Da nota à gôndola, são duas decisões
A primeira cabe à indústria: reduzir ou não o valor faturado ao canal. Na simulação, essa redução fica em torno de 10%.
A segunda cabe ao canal: levar ou não essa redução até o consumidor. Se o repasse for integral, o preço no ponto de venda cai entre 8,6% e 13,7%, a depender do produto e do canal. Se não for, a diferença permanece na margem de quem vende.
Etapa | Quem decide | Efeito na simulação |
|---|---|---|
Redução do valor faturado ao canal | Indústria | Nota cerca de 10% menor |
Repasse integral ao consumidor | Canal | Preço no ponto de venda entre 8,6% e 13,7% menor |
Base: simulação de formação de preço da DOC Consulting com dados de sell-in e sell-out de 2026 de uma indústria de bens de consumo. Foram analisadas 11 combinações de produto e canal, comparando o cenário de 2026 com o projetado para 2027.
O imposto tem responsável e o preço também precisa ter
As empresas vêm se preparando para a reforma tributária pelo caminho obrigatório: calcular alíquotas e créditos, rever procedimentos, ajustar sistemas e examinar os efeitos na cadeia de fornecedores. É um trabalho necessário.
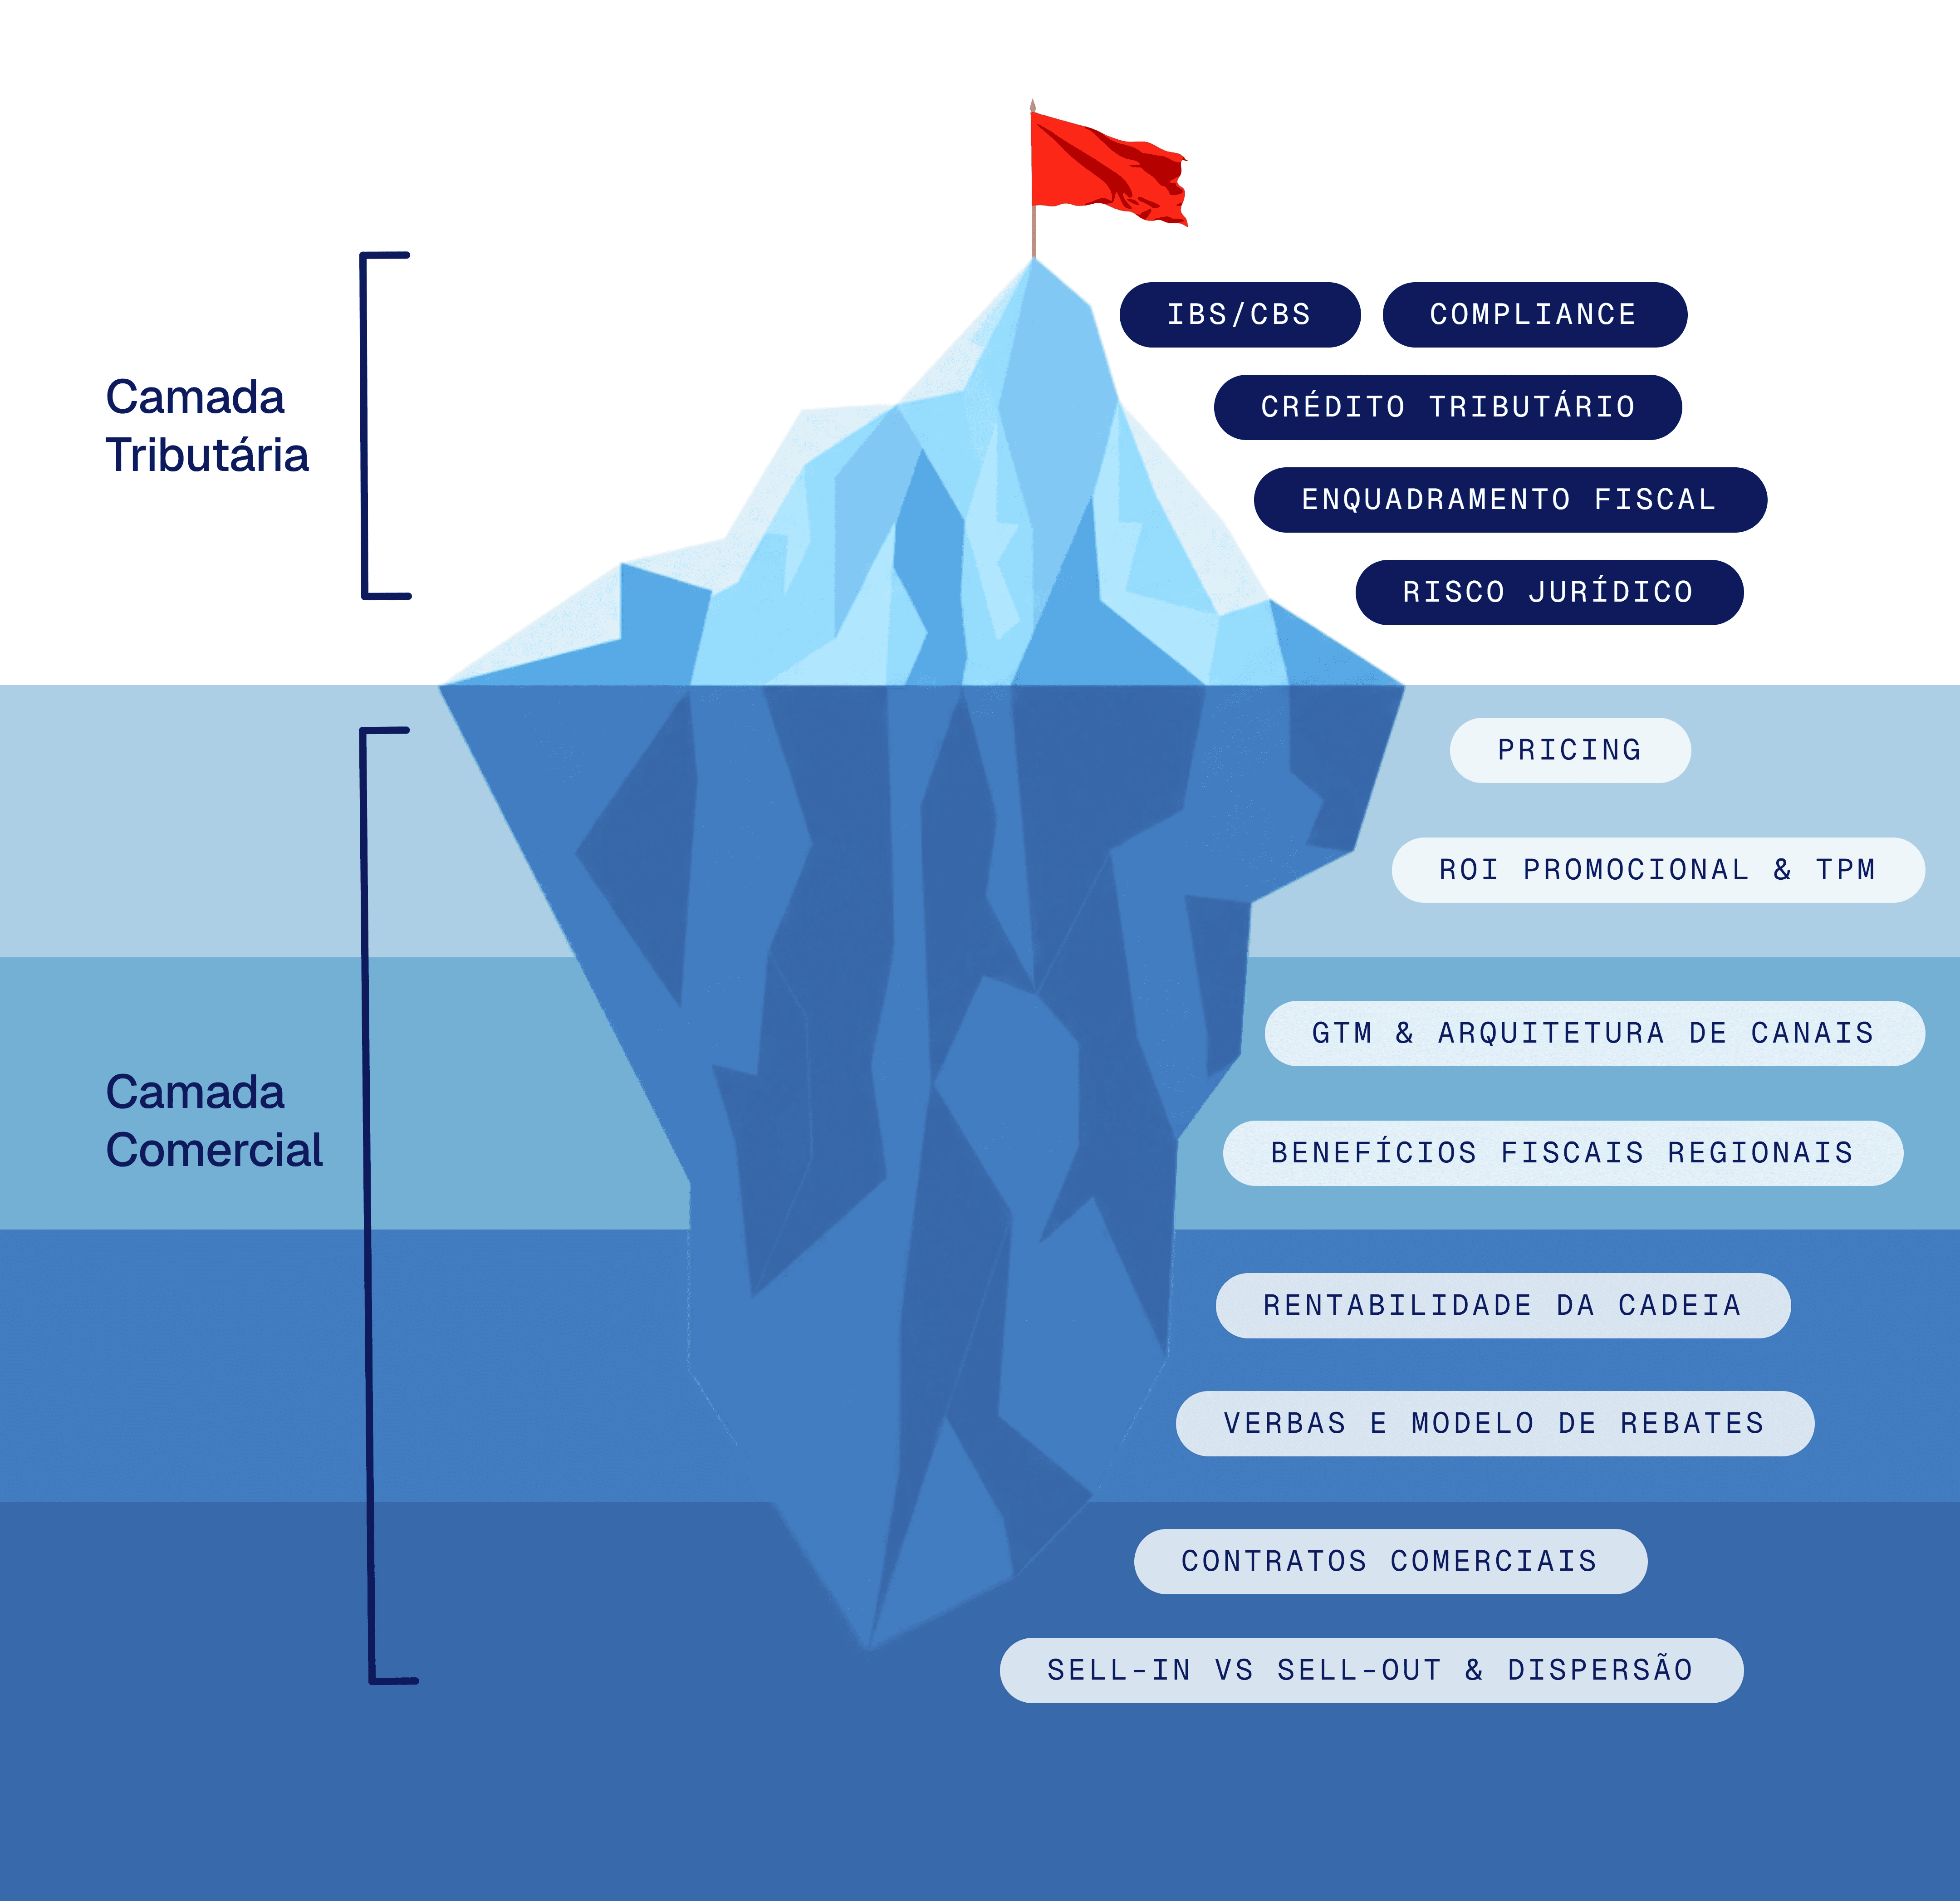
Mas a conta fiscal não responde, sozinha, à pergunta que interessa à área comercial: o que fazer com o valor que deixa de ser cobrado como imposto?
Há diferentes caminhos. A indústria pode reduzir o preço de venda ao canal, preservar parte da diferença para recompor sua margem ou rever a composição de preço e verbas comerciais. O canal, por sua vez, pode repassar a redução ao consumidor ou retê-la. Cada escolha produz um resultado diferente para os envolvidos.
Deixar essa definição para dezembro, numa reunião sem critérios estabelecidos, é arriscar uma decisão importante demais para ser tomada no improviso.
Antes de mexer na tabela, é preciso responder
Reduzir o preço ao consumidor é a melhor saída para a categoria? O volume adicional compensaria a queda de preço? Indústria e canal ganhariam rentabilidade com essa escolha?
Também é preciso olhar para a margem de cada canal. Ela corresponde ao serviço que ele presta e ao papel que cumpre na estratégia comercial? As verbas já investidas nesses canais entregam o resultado esperado? Algum elo da cadeia precisa recompor margem antes de discutir o repasse?
Essas perguntas ajudam a definir não só quanto o preço pode cair, mas onde a redução faz mais sentido.
A cobrança já chegou ao time de vendas
Na negociação, o comprador pode pedir que a indústria desconte da nota a alíquota inteira do IPI. O argumento é direto: se o imposto deixa de ser cobrado, o benefício deveria seguir adiante na cadeia até chegar ao consumidor.
A indústria também tem o que colocar na mesa, como a composição de seus custos e a necessidade de recuperar competitividade. O varejo tem razão ao cobrar uma discussão sobre repasse. Nenhum dos dois argumentos, isoladamente, resolve a divisão.
O time comercial precisa de uma resposta sustentada por números e por uma política de preços clara. Sem isso, a conversa corre o risco de virar apenas uma disputa por margem.
Reduzir a nota não garante reduzir a gôndola
Depois que a indústria decide quanto faturar, cada canal faz sua própria conta. Grandes redes, atacarejos, distribuidores e varejistas de menor porte operam de maneiras diferentes. O que sai do preço em uma etapa pode aparecer no preço da etapa seguinte ou ficar pelo caminho.
Por isso, a análise precisa acompanhar a formação de preço até o consumidor. É preciso saber qual combinação de preços e margens melhora o resultado da cadeia e se há evidências de que um preço menor trará volume suficiente para compensar o repasse.
O IPI é o caso mais urgente porque a mudança está marcada para 2027. Mas a discussão que ele antecipa é maior: como a reforma tributária vai alterar a formação de preços e a relação comercial entre indústria e canais.
Nas próximas semanas, vamos examinar essas decisões uma a uma. A primeira pergunta é simples só na aparência: o que significa manter o preço quando a tabela já traz o IPI incluído? A depender de como a conta é feita, a mesma frase pode levar a resultados opostos.
Por Rogério Dias e Henriley Domingos


