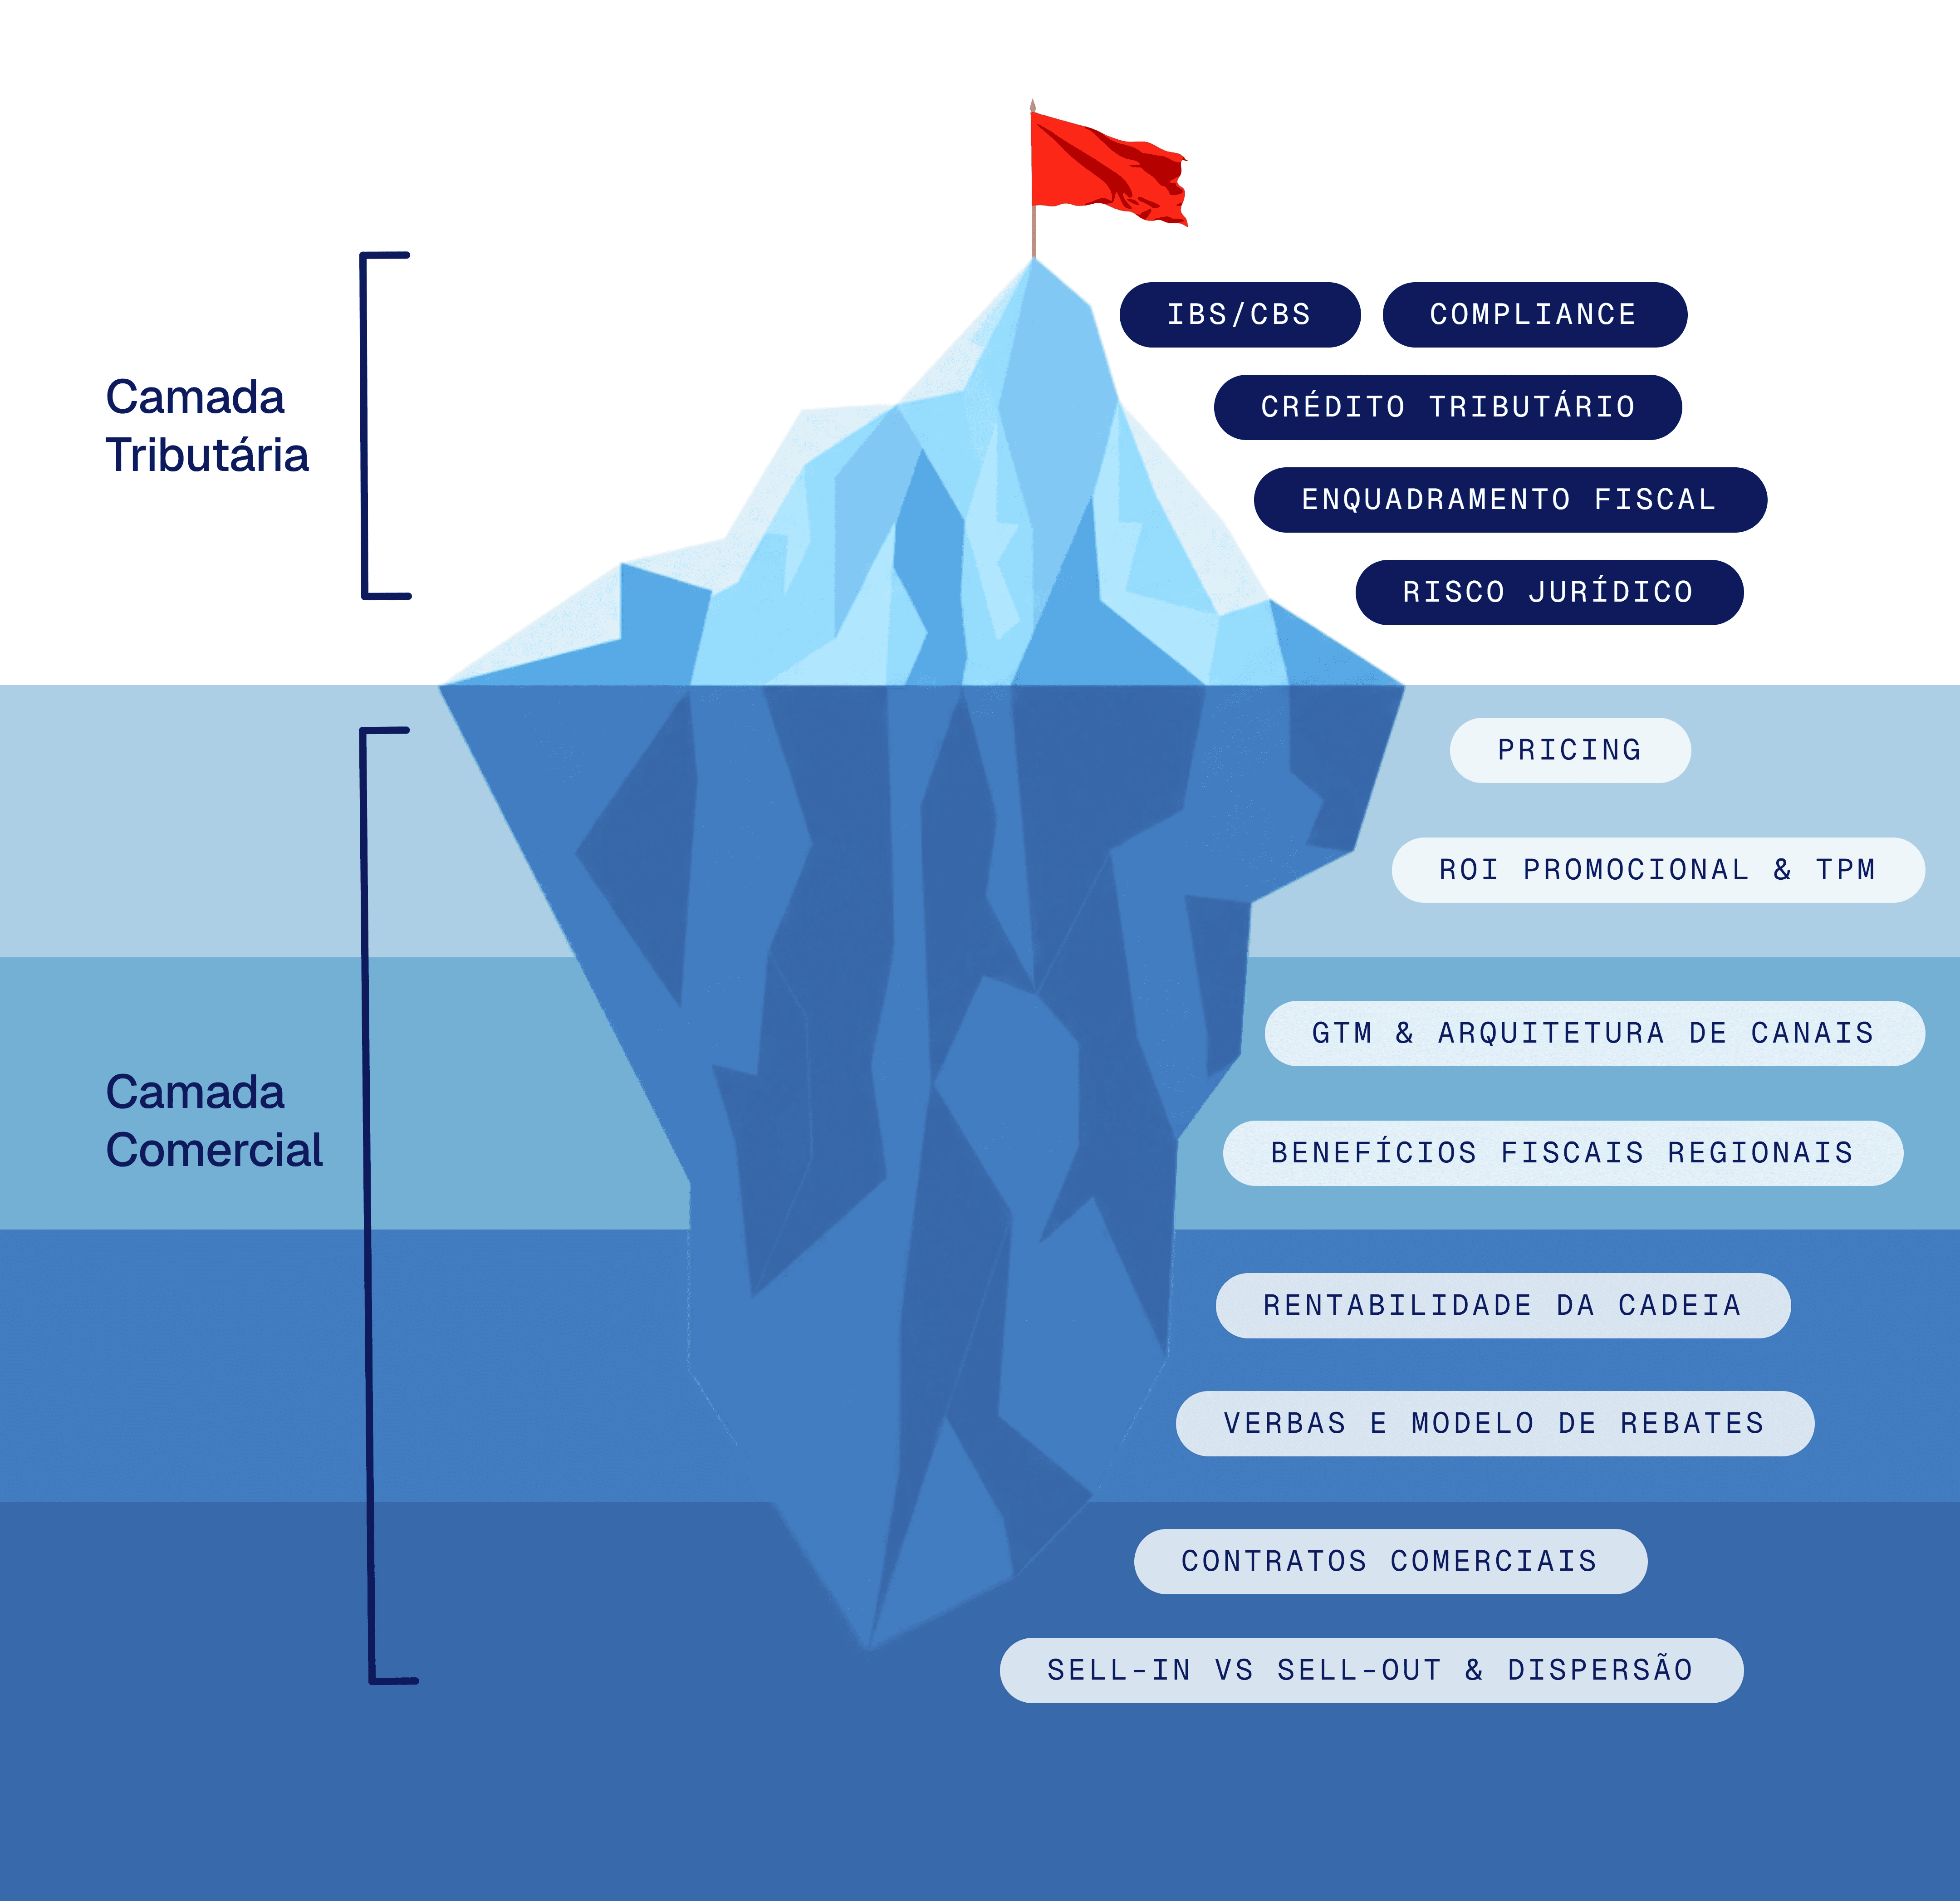
REFORMA TRIBUTÁRIA
SÉRIE EDITORIAL DOC · REFORMA TRIBUTÁRIA
01
A lacuna
O IPI zera em 2027. Quem fica com o benefício?
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
02
A mecânica
“Manter o preço” pode significar duas coisas
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
03
A mecânica
O crédito tributário muda. A conta comercial também
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
04
A mecânica
O regime tributário do cliente entra na conta do preço
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
05
As opções
Quatro escolhas que definem para onde vai o benefício
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
06
Os efeitos
Quando o custo cai, o mesmo markup reduz a margem em reais
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
07
Os efeitos
Quando o alívio do canal vai além da redução do IPI
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
08
Os efeitos
IPI zero: o que acontece com o saldo credor da indústria?
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
09
Os efeitos
Repasse igual pode ampliar diferenças de preço entre clientes
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
10
Os efeitos
O IPI zera, e verbas comerciais podem mudar sem renegociação
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
11
A nova unidade
Margem bruta de 50% e líquida de 36%: o que o exemplo revela
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
12
A nova unidade
Cinco perguntas para saber se a equipe negocia por preço líquido
Uma nova perspectiva para a sua mesa comercial. A próxima análise desta série será revelada em breve.
CONTEÚDO BLOQUEADO · EM BREVE
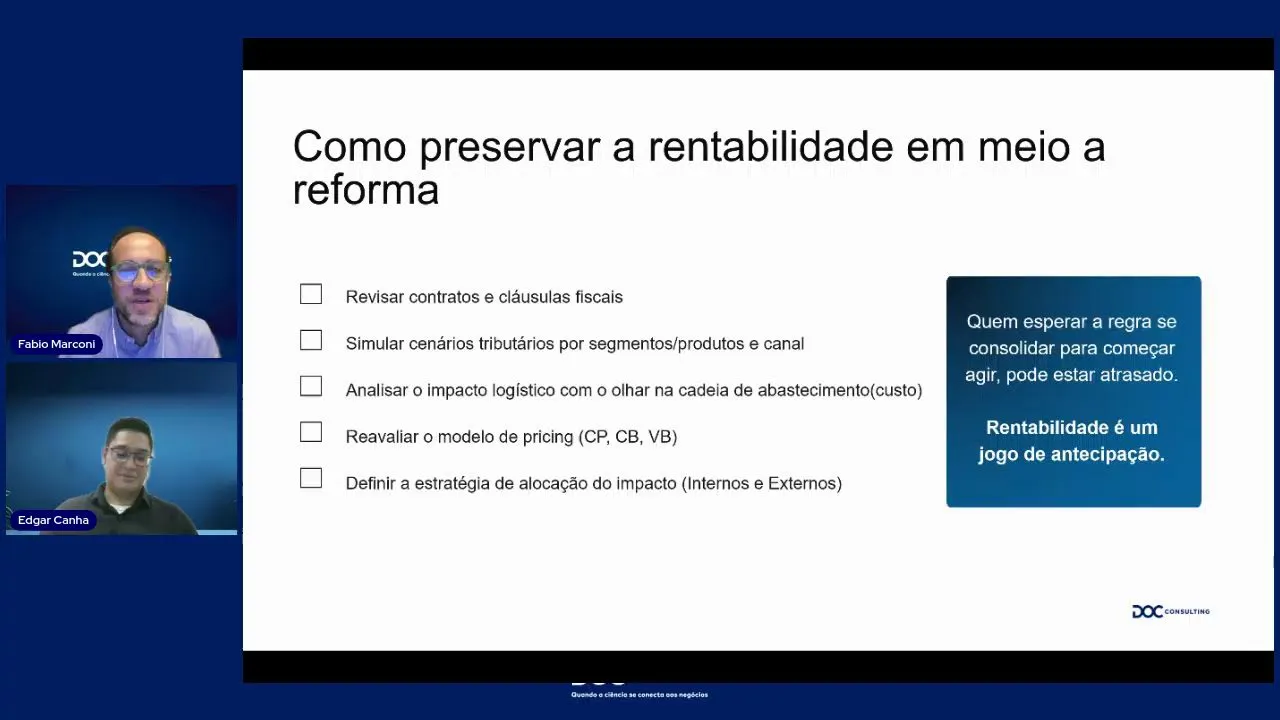
WEBINAR DOC
Assista à conversa da DOC sobre os impactos da Reforma Tributária e os desafios para a estratégia de preços e a rentabilidade das empresas.
CONTEÚDOS DOC
Explore os artigos e debates da DOC sobre a Reforma Tributária e seus desdobramentos na operação comercial.

REFORMA TRIBUTÁRIA
DOC Consulting marca presença no Aprix Connect 2026 e aponta sete tendências que vão moldar o RGM nos próximos anos
A DOC Consulting participou do Aprix Connect 2026 e apresentou um case sobre como política comercial estruturada e tecnologia fortalecem a execução de RGM sob pressão promocional.
Acessar conteúdo
REFORMA TRIBUTÁRIA
O que muda na sua operação comercial com a queda da ST em São Paulo
Em 1º de janeiro de 2026, o governo de São Paulo retirou cerca de 130 itens, em 12 setores, do regime de substituição tributária do ICMS. A mudança veio pela Portaria SRE 64/25…
Acessar conteúdo
REFORMA TRIBUTÁRIA
Reforma Tributária: como as lideranças de Farma e FMCG devem se preparar para 2026 e além
Prepare sua liderança para os impactos da Reforma Tributária em 2026 e ajuste sua estratégia de pricing ao novo cenário de mercado. Confira análises práticas para orientar…
Acessar conteúdo